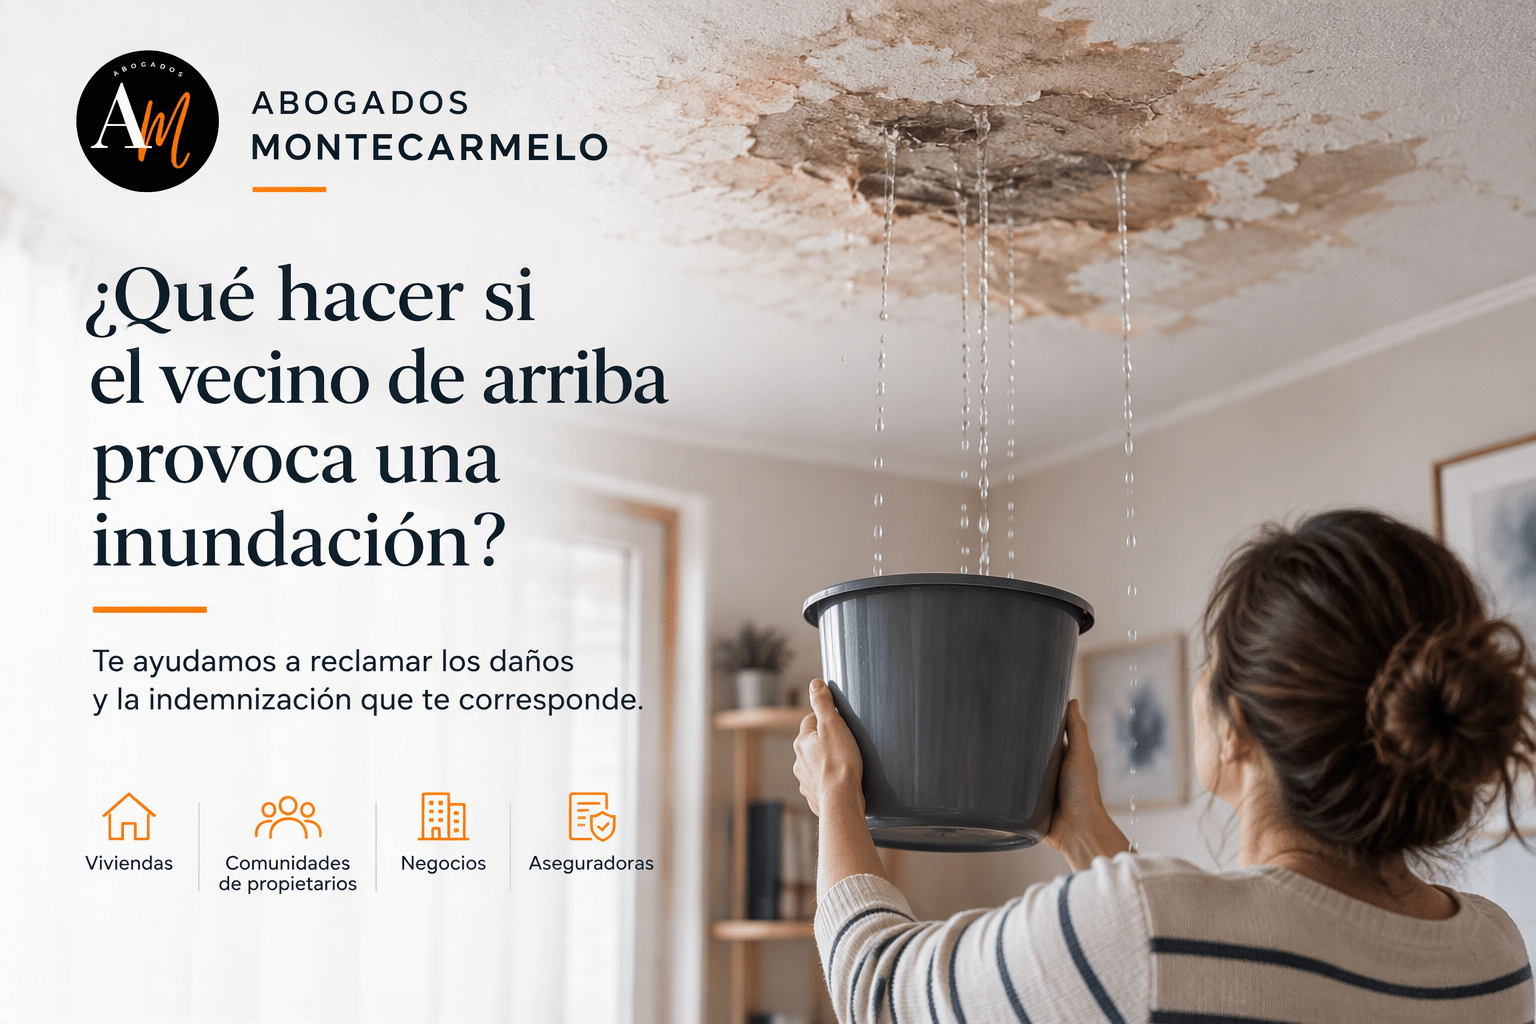
Una fuga de agua procedente de la vivienda superior puede provocar importantes daños en techos, paredes, instalaciones eléctricas, mobiliario o suelos. Además de los costes de reparación, surgen dudas sobre quién debe asumir la responsabilidad y cómo reclamar los daños sufridos.
Cuando el agua procede de una vivienda vecina, es importante actuar correctamente desde el primer momento para conservar las pruebas y facilitar una futura reclamación frente al responsable o su aseguradora.
Si has sufrido una filtración o inundación causada por un tercero, puede interesarte conocer nuestros servicios como abogados de daños por agua e inundaciones.
¿Quién paga los daños provocados por el vecino de arriba?
La respuesta depende del origen de la fuga.
Cuando el agua procede de una instalación privativa de la vivienda superior, como una tubería, un cuarto de baño, una cocina, una lavadora o cualquier otro elemento de uso exclusivo del propietario, normalmente responderá el seguro de hogar del vecino a través de su cobertura de responsabilidad civil.
Sin embargo, si el origen se encuentra en un elemento común del edificio, como una bajante, una cubierta o una instalación comunitaria, la responsabilidad puede corresponder a la comunidad de propietarios o a su aseguradora.
Por este motivo, identificar correctamente el origen del daño es fundamental antes de iniciar cualquier reclamación.
Los primeros pasos si el agua entra en tu vivienda
Ante una filtración o inundación causada por el vecino de arriba conviene actuar con rapidez.
📸 Documenta todos los daños
🟠 Realiza fotografías y vídeos de todas las zonas afectadas.
🟠 Conserva imágenes de techos, paredes y manchas de humedad.
🟠 Documenta los daños en suelos, revestimientos y mobiliario.
🟠 Fotografía electrodomésticos y equipos eléctricos afectados.
🟠 Guarda presupuestos, facturas o cualquier documento relacionado con los daños.
Cuantas más pruebas existan, más sencillo resultará acreditar la reclamación.
📞 Comunica la incidencia
🟠 Informa cuanto antes al vecino de arriba.
🟠 Comunica la situación a la comunidad de propietarios si pudiera existir una avería comunitaria.
🟠 Da parte a tu compañía aseguradora.
🟠 Conserva copia de las comunicaciones realizadas.
No conviene esperar varios días antes de comunicar el siniestro.
🛡️ Evita agravar los daños
🟠 Toma las medidas necesarias para impedir que los daños sigan aumentando.
🟠 Protege muebles y objetos de valor.
🟠 Retira aquellos elementos que puedan resultar peligrosos.
🟠 Conserva siempre las pruebas del estado inicial de los daños.
🟠 Evita realizar reparaciones definitivas antes de la visita del perito.
¿Debo reclamar a mi vecino o al seguro de hogar?
En la práctica, gran parte de estas incidencias se tramitan entre compañías aseguradoras.
Sin embargo, eso no significa que debas aceptar cualquier decisión de la compañía.
Los problemas más habituales aparecen cuando:
🟠 La aseguradora rechaza el siniestro.
🟠 Niega la responsabilidad.
🟠 Discute el origen de la fuga.
🟠 Ofrece una indemnización insuficiente.
🟠 No reconoce la totalidad de los daños sufridos.
🟠 Retrasa injustificadamente la resolución del expediente.
¿Qué daños pueden reclamarse?
La reclamación no se limita a la reparación de un techo o una pared.
Dependiendo del caso, pueden reclamarse:
🟠 Reparación de techos, paredes y suelos.
🟠 Sustitución de muebles y enseres dañados.
🟠 Electrodomésticos y equipos eléctricos afectados.
🟠 Gastos de reparación urgente.
🟠 Gastos de limpieza y recuperación de la vivienda.
🟠 Gastos de alojamiento temporal.
🟠 Pérdidas económicas acreditadas.
🟠 Daños y perjuicios derivados del siniestro.
Cada situación requiere un análisis individualizado para determinar el alcance real de la reclamación.
¿Y si el vecino niega la responsabilidad?
Es una situación mucho más frecuente de lo que parece.
Muchos propietarios consideran que no son responsables porque desconocían la existencia de la avería o porque entienden que el problema corresponde a la comunidad de propietarios.
Por ello resulta fundamental determinar:
🟠 Dónde se originó la fuga.
🟠 Si la instalación es privativa o comunitaria.
🟠 Qué aseguradora debe asumir los daños.
🟠 Cuál es el alcance real del perjuicio causado.
Cuando no existe acuerdo puede ser necesario acudir a informes técnicos o periciales que permitan acreditar correctamente la causa del siniestro.
¿Y si solo aparecen humedades en el techo?
Las humedades en el techo o en las paredes suelen ser uno de los primeros indicios de una fuga procedente de la vivienda superior.
Aunque inicialmente no exista una inundación visible, las humedades causadas por una filtración de la vivienda superior pueden agravarse con el paso del tiempo y provocar daños en revestimientos, instalaciones, mobiliario y otros elementos de la vivienda.
Las situaciones más habituales son:
🟠 Humedades en techos y paredes.
🟠 Manchas de agua persistentes.
🟠 Aparición de moho.
🟠 Desprendimiento de pintura o revestimientos.
🟠 Daños en instalaciones eléctricas.
🟠 Deterioro progresivo de muebles y enseres.
En estos casos resulta fundamental determinar el origen exacto de la filtración para identificar al responsable y poder reclamar adecuadamente los daños sufridos.
¿Qué ocurre si el vecino de arriba no tiene seguro?
La falta de seguro no elimina la responsabilidad del propietario que ha provocado los daños.
Cuando la fuga procede de una instalación privativa de la vivienda superior, el perjudicado puede reclamar directamente al vecino responsable, incluso aunque no exista una póliza de seguro que cubra el siniestro.
Para ello resulta especialmente importante:
🟠 Conservar fotografías y pruebas de los daños.
🟠 Identificar correctamente el origen de la fuga.
🟠 Recopilar presupuestos y facturas de reparación.
🟠 Valorar todos los daños materiales sufridos.
🟠 Cuantificar los perjuicios económicos derivados de la incidencia.
🟠 Acreditar la responsabilidad del causante.
En estos supuestos conviene actuar con rapidez para preservar las pruebas y plantear correctamente la reclamación frente al responsable de los daños.
¿El vecino o la aseguradora rechazan hacerse cargo de los daños?
Analizamos la responsabilidad del siniestro y reclamamos la indemnización que corresponda.
¿Qué ocurre si la vivienda queda inhabitable?
Aunque no es lo más habitual, algunas inundaciones pueden generar daños tan importantes que impidan utilizar la vivienda durante un tiempo.
En función de las circunstancias pueden reclamarse:
🟠 Gastos de alojamiento temporal.
🟠 Gastos de desplazamiento.
🟠 Daños materiales adicionales.
🟠 Pérdidas económicas derivadas de la situación.
🟠 Otros perjuicios relacionados con la inhabitabilidad de la vivienda.
La posibilidad de reclamar estos conceptos dependerá del origen del daño, de la responsabilidad existente y de las coberturas contratadas.
¿Cuándo conviene acudir a un abogado?
Cuanto mayor sea el daño o más compleja resulte la discusión sobre la responsabilidad, más recomendable será contar con asesoramiento jurídico especializado.
Especialmente cuando:
🟠 La aseguradora rechaza la cobertura.
🟠 Existen discrepancias con el informe pericial.
🟠 El vecino niega el origen de la fuga.
🟠 La comunidad y el propietario se atribuyen mutuamente la responsabilidad.
🟠 La indemnización ofrecida resulta claramente insuficiente.
🟠 Existen importantes daños materiales o perjuicios económicos.
Preguntas frecuentes
¿Quién paga si el agua viene del vecino de arriba?
Habitualmente responde el seguro de hogar del vecino cuando la fuga procede de una instalación privativa.Si los daños tienen su origen en una bajante, cubierta u otro elemento comunitario, la responsabilidad puede corresponder a la comunidad de propietarios.
¿Puedo reclamar aunque mi vecino no tenga seguro?
Sí. La ausencia de seguro no elimina la obligación de responder por los daños causados. Cuando la fuga procede de una instalación privativa, es posible reclamar directamente frente al propietario responsable.
¿Qué ocurre si no sé de dónde procede la fuga?
En estos casos suele ser necesario realizar una inspección o un informe pericial para determinar con precisión el origen de la avería.
¿Tengo derecho a una indemnización además de la reparación?
Sí. Dependiendo de las circunstancias pueden reclamarse tanto daños materiales como perjuicios económicos.
¿Y si el seguro ofrece una cantidad insuficiente?
La valoración puede revisarse y reclamarse cuando no refleje adecuadamente el alcance real de los daños sufridos.
¿Has sufrido una inundación provocada por el vecino de arriba?
En Abogados Montecarmelo contamos con más de 20 años de experiencia en reclamaciones por daños materiales, responsabilidad civil y conflictos con aseguradoras.
Analizamos tu caso, identificamos al responsable y reclamamos la indemnización que te corresponda.