Cuando el seguro dice «no», todavía puede existir una reclamación
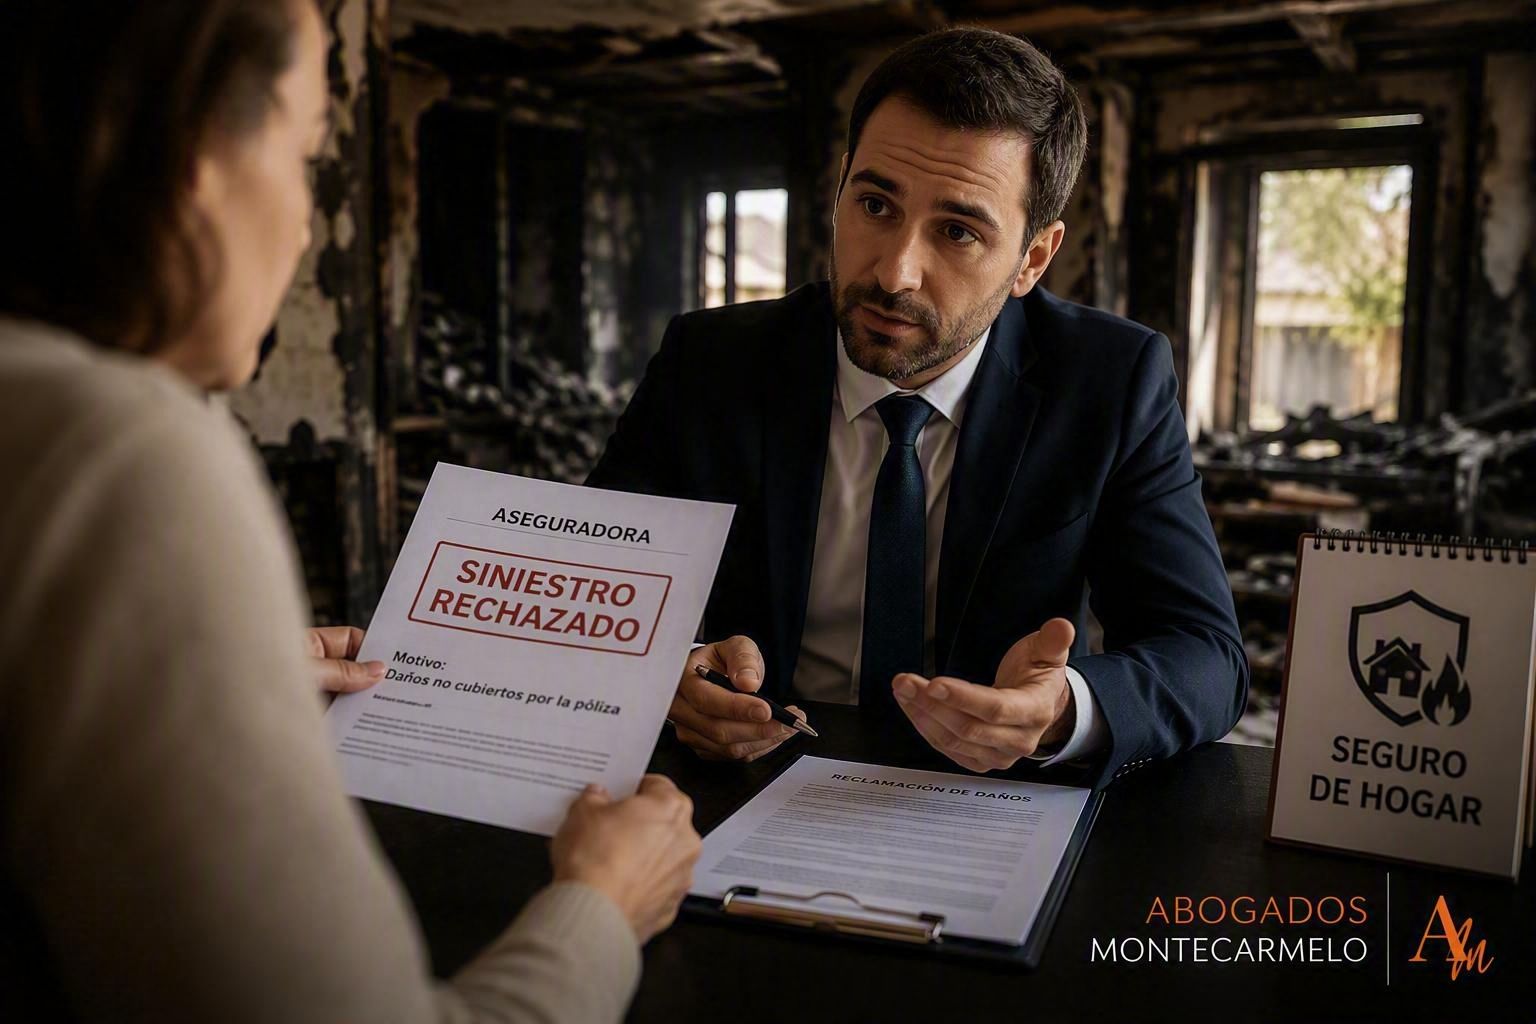
Después de sufrir un incendio, muchas personas creen que la compañía aseguradora siempre pagará los daños cubiertos por la póliza. Sin embargo, no es raro encontrarse con situaciones en las que el seguro rechaza total o parcialmente el siniestro, dejando al asegurado en una situación especialmente complicada.
La negativa de cobertura no siempre significa que la aseguradora tenga razón. En numerosas ocasiones, las compañías interpretan las pólizas de forma restrictiva, aplican exclusiones discutibles o realizan valoraciones que no reflejan correctamente las circunstancias reales del incendio.
Antes de aceptar la decisión de la aseguradora o renunciar a reclamar, es fundamental revisar detalladamente las condiciones de la póliza y analizar si la negativa de cobertura está realmente justificada.
🔥 Revisión de la póliza
Analizamos las coberturas contratadas, exclusiones y condiciones aplicadas por la aseguradora.
🛡️ Defensa frente a aseguradoras
Actuamos cuando la compañía rechaza el siniestro o reduce injustificadamente la indemnización.
⚖️ Reclamación de daños e indemnizaciones
Estudiamos todos los perjuicios sufridos para reclamar la máxima compensación posible.
¿Por qué puede rechazar una aseguradora un incendio?
Las compañías de seguros suelen justificar la negativa de cobertura apoyándose en diferentes argumentos contractuales o técnicos.
Entre los motivos más frecuentes se encuentran:
🟠 Existencia de exclusiones previstas en la póliza.
🟠 Discrepancias sobre el origen del incendio.
🟠 Falta de mantenimiento o conservación del inmueble.
🟠 Infracciones de las obligaciones del asegurado.
🟠 Desacuerdo sobre las circunstancias del siniestro.
🟠 Existencia de fraude o agravación del riesgo alegada por la compañía.
🟠 Diferencias entre los bienes declarados y los realmente asegurados.
🟠 Problemas relacionados con el infraseguro o la regla proporcional.
No obstante, que la aseguradora alegue alguno de estos motivos no significa automáticamente que su decisión sea correcta o que el asegurado pierda su derecho a reclamar.
¿Te han explicado realmente por qué rechazan el siniestro?
👉 Solicitar revisión de la póliza
¿Qué hacer si el seguro rechaza la cobertura del incendio?
La reacción durante los primeros días puede resultar determinante para el éxito de una futura reclamación.
Si la aseguradora rechaza el incendio, es recomendable:
🟠 Solicitar una explicación detallada y por escrito.
🟠 Conservar toda la documentación relacionada con el siniestro.
🟠 Guardar fotografías, informes y facturas.
🟠 Revisar las condiciones generales y particulares de la póliza.
🟠 Analizar los informes periciales disponibles.
🟠 No aceptar decisiones sin entender correctamente sus consecuencias.
🟠 Buscar asesoramiento especializado antes de renunciar a reclamar.
En muchos casos, una revisión jurídica permite detectar errores en la interpretación de la póliza o exclusiones aplicadas de forma incorrecta.
¿Puedo reclamar aunque la aseguradora haya rechazado el incendio?
Sí. La negativa inicial de la compañía no impide necesariamente que el asegurado pueda reclamar.
Existen numerosas situaciones en las que la decisión puede impugnarse:
🟠 Interpretación incorrecta de las cláusulas del contrato.
🟠 Exclusiones ambiguas o poco claras.
🟠 Informes periciales discutibles.
🟠 Valoraciones incompletas del siniestro.
🟠 Aplicación incorrecta de la regla proporcional.
🟠 Rechazos sin una justificación suficiente.
Por este motivo, resulta recomendable revisar el expediente completo antes de asumir que la aseguradora tiene la razón.
Antes de renunciar a reclamar, revisa tus derechos
👉 Comprobar la viabilidad de mi reclamación
¿Y si el seguro acepta el incendio pero ofrece una indemnización insuficiente?
No todos los problemas surgen por una negativa total de cobertura. En muchas ocasiones el conflicto aparece porque la compañía acepta el siniestro, pero ofrece una indemnización por el incendio muy inferior a los daños realmente sufridos.
Los desacuerdos suelen afectar a:
🟠 Daños materiales.
🟠 Daños por humo.
🟠 Daños por agua utilizada en la extinción.
🟠 Mobiliario y enseres.
🟠 Mercancías.
🟠 Equipamiento profesional.
🟠 Gastos extraordinarios.
🟠 Pérdida de ingresos o lucro cesante.
Por ello es importante analizar no sólo si existe cobertura, sino también si la valoración económica realizada es correcta.
Situaciones en las que ayudamos habitualmente a nuestros clientes
Incendio en vivienda
Reclamaciones por daños en inmuebles, mobiliario, objetos personales y conflictos con aseguradoras.
Incendio en comunidad de propietarios
Daños en elementos comunes, garajes, trasteros e instalaciones comunitarias.
Incendio en empresa o negocio
Pérdida de actividad, daños materiales y perjuicios económicos derivados del incendio.
Incendio en nave industrial
Reclamaciones complejas relacionadas con instalaciones industriales, almacenes y pérdida de producción.
Incendio forestal
Daños en viviendas, explotaciones, negocios y reclamaciones por lesiones a afectados y brigadistas.
¿Cuándo conviene consultar con un abogado especialista en incendios?
Resulta especialmente aconsejable buscar asesoramiento profesional cuando:
🟠 La aseguradora rechaza la cobertura.
🟠 Existen discrepancias con el perito.
🟠 La indemnización resulta insuficiente.
🟠 El incendio ha generado pérdidas económicas importantes.
🟠 Existen daños a terceros.
🟠 Intervienen varias pólizas o aseguradoras.
🟠 Se trata de un incendio en una empresa, comunidad de propietarios o nave industrial.
Una intervención temprana suele facilitar la conservación de pruebas y mejora las posibilidades de éxito de la reclamación.
Que la aseguradora rechace el incendio no significa que hayas perdido tu derecho a reclamar
Muchas negativas de cobertura pueden revisarse y, en determinados casos, impugnarse cuando la póliza no ha sido interpretada correctamente o la compañía no ha valorado adecuadamente las circunstancias del siniestro.
En Abogados Montecarmelo analizamos la documentación, revisamos la póliza y estudiamos todas las opciones disponibles para ayudarte a reclamar los daños y perjuicios sufridos.
Las aseguradoras cuentan con abogados, tú también deberías contar con un abogado especialista que defienda tus intereses y sobre todo la indemnización que realmente te corresponde.